

올크레딧 신용안심365 - 은행, 대출, 신용점수조회
Korea Credit Bureau
- 0.0
- 0.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
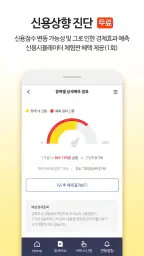
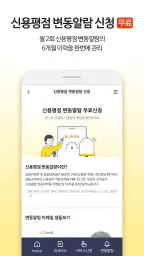
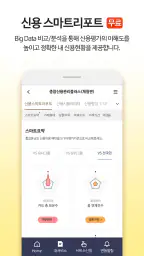
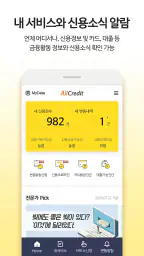
올크레딧 신용안심365 - 은행, 대출, 신용점수조회 Voor- en nadelen
Voordelen
- Dagelijks inzicht in je kredietscore en kredietstatus.
- Handige meldingen bij wijzigingen in je kredietinformatie.
- Ondersteunt controle van leningen en bankgegevens op één plek.
- Overzichtelijke interface, ook geschikt voor beginnende gebruikers.
- Kan helpen om verdachte kredietactiviteiten sneller op te merken.
Nadelen
- Veel functies zijn vooral gericht op gebruikers in Zuid-Korea.
- Voor sommige diensten is identiteitsverificatie vereist.
- Niet alle rapporten of extra functies zijn zonder betaling beschikbaar.
- Kredietscores kunnen per kredietbureau verschillen van andere apps.
- De app kan regelmatig meldingen en promotionele aanbiedingen tonen.
 Analyse door All-app
Wie voor het eerst zijn kredietinformatie wil bekijken, kan snel verdwalen in termen als kredietscore, kredietonderzoek en persoonlijke kredietgegevens. 올크레딧 신용안심365 is een financiële app van Korea Credit Bureau die juist rond dat onderwerp is opgebouwd. Ik zie de app vooral als een hulpmiddel om je kredietpositie bewuster te volgen, niet als een gewone bankapp en ook niet als een knop waarmee je automatisch een lening krijgt.
De app is gratis te installeren en valt onder PEGI 3. Dat klinkt vanzelfsprekend voor een financiële toepassing, maar het zegt wel iets over de brede toegankelijkheid: de bediening is niet bedoeld als ingewikkelde professionele software. De huidige versie is 4.5.3 en werkt vanaf Android 6.0. Met meer dan een miljoen installaties heeft de app bovendien een flinke gebruikersbasis. Voor mij is de belangrijkste vraag echter niet hoeveel mensen de app gebruiken, maar of een beginnende gebruiker na de installatie begrijpt wat hij moet doen en waarom die informatie nuttig is.
Wat je bij de eerste start kunt verwachten
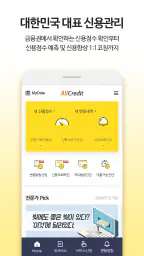
De kern van de ervaring draait om drie stappen: je krediet onderzoeken, je kredietscore beter begrijpen en je persoonlijke kredietinformatie beheren. Dat maakt de app interessanter dan een scherm waarop alleen een getal staat. Een score zonder context helpt je namelijk maar beperkt. Je wilt weten welke informatie erachter zit, welke veranderingen aandacht verdienen en hoe je je financiële gedrag beter kunt volgen.
Ik zou de app daarom niet openen met de verwachting dat je binnen enkele seconden een volledig financieel plan krijgt. De waarde zit eerder in het overzicht en in het moment waarop je bewust naar je eigen kredietpositie kijkt. Dat is vooral handig als je binnenkort een financiële aanvraag overweegt, je bestaande situatie wil controleren of simpelweg niet langer op aannames wil varen.
De naam verwijst naar bankzaken, leningen en kredietscorecontrole, maar dat betekent niet dat dit een vervanging is voor je bankapp. Je dagelijkse saldo, overschrijvingen en betaalopdrachten horen bij je bank. Deze toepassing heeft een andere rol: ze helpt je je kredietinformatie vanuit een apart perspectief te bekijken. Dat onderscheid is belangrijk, want anders kan de eerste indruk teleurstellend zijn.
De ontwikkelaar is Korea Credit Bureau, een naam die direct past bij het onderwerp van de app. De positionering is duidelijk gericht op kredietinformatiebeheer. De app is niet bedoeld als algemene budgetplanner waarin je iedere boodschappenuitgave invoert. Wie vooral maandbudgetten, categorieën en spaardoelen wil bijhouden, zal waarschijnlijk meer hebben aan een gespecialiseerde budgetapp of de ingebouwde functies van zijn bank.
Voor wie de app meteen nuttig kan zijn
Een eerste gebruiker die een lening of andere financiële aanvraag voorbereidt, kan met deze app een beter vertrekpunt krijgen. Je kunt eerst je eigen kredietinformatie bekijken en eventuele onduidelijkheden signaleren voordat je met een bank of kredietverstrekker praat. Dat voorkomt niet automatisch problemen, maar het maakt het gesprek wel concreter. Je gaat dan niet alleen af op een vaag gevoel dat je krediet “goed” of “slecht” is.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ook voor iemand die zijn financiële gewoonten wil verbeteren, kan regelmatig controleren nuttig zijn. Niet omdat je voortdurend naar een score moet staren, maar omdat een vast controlemoment je dwingt om je situatie niet te negeren. Mijn advies is om de app doelgericht te gebruiken: open haar wanneer je een verandering verwacht, een aanvraag voorbereidt of je persoonlijke kredietinformatie periodiek wilt nalopen.
Wie alleen snel een bankoverschrijving wil doen, heeft hier weinig aan. Ook gebruikers die geen interesse hebben in kredietonderzoek of persoonlijke kredietgegevens zullen waarschijnlijk geen reden vinden om de app regelmatig te openen. Dat is geen tekortkoming van de toepassing; het is vooral een kwestie van de juiste verwachting.
Installeren en de eerste inrichting zonder onnodige stress
Na de installatie zou ik rustig de eerste schermen doorlopen in plaats van meteen op ieder onderdeel te tikken. Bij financiële apps is het verstandig om eerst te kijken welke identiteit en persoonlijke gegevens nodig zijn om je informatie te tonen. De app kan pas waarde leveren wanneer de getoonde kredietgegevens daadwerkelijk aan jou gekoppeld kunnen worden, dus dit deel verdient meer aandacht dan bij een eenvoudige nieuws- of entertainmentapp.
Lees tijdens de eerste inrichting vooral de uitleg bij verificatie en gegevensgebruik. Ik raad aan om niet gehaast door bevestigingsschermen te gaan, zeker wanneer je de app voor het eerst gebruikt. Een paar minuten extra aan het begin kunnen veel verwarring voorkomen wanneer je later een score of kredietoverzicht ziet dat je niet direct kunt plaatsen.
De gratis prijs verlaagt de drempel om de app te proberen. Tegelijkertijd vermeldt de toepassing in-app aankopen van € 2,69 tot € 32,99 bij facturering via Google Play. Dat betekent voor mij dat je vóór elke betaalde keuze goed moet bekijken wat je precies krijgt en of je die uitbreiding werkelijk nodig hebt. Installeer de app dus gerust om de basiservaring te beoordelen, maar behandel extra diensten niet als een automatisch onderdeel van het gratis gebruik.
Een praktische aanpak is om na de installatie eerst alleen je persoonlijke basisoverzicht te vinden. Zoek daarna pas naar aanvullende onderdelen. Op die manier weet je welk scherm je later opnieuw moet openen en raak je minder snel afgeleid door termen die vooral relevant zijn voor gevorderde gebruikers. Maak eventueel een korte notitie van de datum waarop je voor het eerst controleert, zodat je veranderingen later beter kunt plaatsen.
Waarom de eerste controle meer is dan een formaliteit
De eerste controle is het moment waarop je ontdekt hoe de app jouw financiële beeld presenteert. Kijk niet alleen naar een eindscore. Let ook op de manier waarop persoonlijke kredietinformatie wordt gegroepeerd en welke onderdelen je zelf verder kunt onderzoeken. Een score kan geruststellend lijken, maar een onverwachte registratie of wijziging verdient soms meer aandacht dan het getal zelf.
Ik zou tijdens deze eerste sessie geen grote financiële beslissing nemen op basis van één scherm. Gebruik de informatie als voorbereiding en als aanleiding om iets na te vragen wanneer een onderdeel niet klopt. De app kan je helpen een vraag te formuleren, maar vervangt niet automatisch de officiële uitleg van een bank of kredietinstantie.
Dit is ook een goed moment om te bepalen hoe vaak je de app wilt gebruiken. Dagelijks controleren lijkt mij overdreven en kan onnodige onrust veroorzaken. Een controle na een belangrijke financiële wijziging of op een vast, ruim gekozen moment is verstandiger. Zo blijft de app een hulpmiddel in plaats van een bron van voortdurende stress.
De eerste betekenisvolle actie: je kredietinformatie begrijpen
Voor mij is de eerste echte succeservaring niet het openen van de app, maar het bereiken van een overzicht dat je kunt interpreteren. Zodra je weet waar je kredietscore en persoonlijke kredietinformatie staan, kun je de toepassing doelgericht gebruiken. Neem even de tijd om onbekende termen te lezen en noteer vragen die je niet meteen kunt beantwoorden.
Een realistisch scenario: je overweegt een lening voor een grote aankoop en wilt niet onvoorbereid een aanvraag indienen. Je opent de app, bekijkt je kredietinformatie en controleert of het beeld overeenkomt met wat je verwacht. Daarna verzamel je de vragen die je aan de bank wilt stellen. De app beslist niet voor je of lenen verstandig is, maar ze kan wel zorgen dat je met meer overzicht aan het gesprek begint.
Een ander scenario is een onverwachte verandering. Stel dat je na een financiële wijziging een verschil in je kredietinformatie ziet. Dan is de nuttigste vervolgstap niet meteen opnieuw controleren, maar nagaan welke gebeurtenis ermee kan samenhangen en waar je officiële toelichting kunt krijgen. De app is in dat proces een controlepunt. Ze is niet automatisch het volledige onderzoek.
Een minder voor de hand liggende tip is om je eigen referentiemoment vast te leggen. Schrijf voor jezelf op welke algemene situatie je aantrof voordat je een nieuwe lening, kaart of andere kredietverplichting aangaat. Later kun je de verandering beter beoordelen dan wanneer je uitsluitend probeert te onthouden hoe het er maanden eerder uitzag. Bewaar daarbij alleen wat je veilig wilt bewaren; kredietinformatie is persoonlijk en verdient dezelfde voorzichtigheid als bankgegevens.
Een tweede nuttige werkwijze is om de app te gebruiken vóór een financieel gesprek, niet pas erna. Wanneer je vooraf je vragen formuleert, herken je sneller welke uitleg je nodig hebt. Dat maakt de app waardevol voor voorbereiding, zelfs wanneer je uiteindelijk voor een andere financiële dienstverlener kiest.
De grens tussen inzicht en financieel advies
Ik vind het belangrijk om het verschil duidelijk te houden. Een kredietscore of kredietoverzicht vertelt iets over je financiële profiel, maar het is geen persoonlijk advies over hoeveel je verantwoord kunt lenen. Je inkomen, vaste lasten, spaargeld, rente en plannen spelen allemaal mee. Wie de app gebruikt als enige basis voor een grote beslissing, gebruikt haar te beperkt.
Voor een eerste gebruiker is de beste winst daarom vaak eenvoudiger: weten welke informatie beschikbaar is, herkennen wanneer iets aandacht verdient en met betere vragen naar een officiële gesprekspartner stappen. Dat klinkt minder spectaculair dan een onmiddellijke oplossing, maar het is in de praktijk veel bruikbaarder.
Waar nieuwe gebruikers gemakkelijk over struikelen
De grootste verwarring ontstaat waarschijnlijk wanneer iemand de app aanziet voor een bankomgeving. De toepassing richt zich op kredietinformatiebeheer, niet op al je dagelijkse financiële handelingen. Als je een betaling, overschrijving of rekeningoverzicht zoekt, kijk je waarschijnlijk op de verkeerde plek. Door dat onderscheid vanaf het begin te begrijpen, voelt de app veel logischer aan.
Een tweede misverstand is dat een hogere score altijd het enige doel zou zijn. Kredietinformatie is breder dan één cijfer. Kijk daarom naar het volledige overzicht en probeer veranderingen in hun context te begrijpen. Een gebruiker die alleen een getal vergelijkt zonder de omliggende informatie te lezen, haalt maar een deel van de waarde uit de app.
Ook kan de aanwezigheid van betaalde opties voor verwarring zorgen. Omdat de app gratis te installeren is, verwacht je misschien dat ieder onderdeel zonder verdere keuze beschikbaar is. Controleer daarom telkens of je een basisfunctie gebruikt of een extra dienst activeert. Vooral bij financiële toepassingen vind ik het verstandig om niet impulsief te betalen voor iets waarvan je de praktische meerwaarde nog niet kent.
Een derde punt is dat een afwijkende registratie niet meteen betekent dat de app fout is. Het kan ook zijn dat je eigen herinnering onvolledig is of dat je naar een ander soort informatie kijkt dan verwacht. Noteer wat je ziet, vergelijk het met je eigen administratie en zoek daarna officiële verduidelijking. Zo voorkom je dat je op basis van een snelle indruk een onnodige financiële beslissing neemt.
Voor privacybewuste gebruikers is mijn advies simpel: gebruik de app op een persoonlijk toestel, houd je toegangsgegevens privé en neem de schermen niet achteloos over in openbare chats. Ik voeg daar geen ingewikkelde routine aan toe; bij kredietinformatie is terughoudend omgaan met screenshots en opgeslagen notities al een verstandige gewoonte.
Wanneer een andere oplossing beter past
Als je hoofddoel budgetteren is, kies dan liever een toepassing die inkomsten, uitgaven en spaardoelen centraal zet. Als je een lening wilt aanvragen, blijft je bank of kredietverstrekker de plek voor voorwaarden, rente en formele beoordeling. En als je een fout in je kredietinformatie vermoedt, heb je mogelijk een officiële correctieprocedure nodig in plaats van alleen een extra controle in deze app.
De kracht van 올크레딧 신용안심365 ligt dus in het kredietperspectief. Zodra je haar inzet als universele financiële assistent, ga je functies missen die ze niet probeert te vervangen. Voor mij is dat geen reden om haar af te wijzen, maar wel een duidelijke aanwijzing om haar naast, en niet in plaats van, je bank en persoonlijke administratie te gebruiken.
De volgende stap na je eerste controle
Na de eerste betekenisvolle sessie zou ik één concreet doel kiezen. Bijvoorbeeld: je voorbereiden op een financieel gesprek, je persoonlijke kredietinformatie beter leren lezen of na een wijziging controleren of je overzicht nog logisch is. Eén doel werkt beter dan alle onderdelen tegelijk proberen te begrijpen.
Plan daarna een rustig vervolg, maar maak er geen obsessieve gewoonte van. Open de app wanneer er een duidelijke aanleiding is of wanneer je een eigen controle-ritme hebt gekozen. Vergelijk veranderingen zorgvuldig en schrijf alleen vragen op die je daadwerkelijk wilt laten beantwoorden. Zo blijft de informatie praktisch.
Voor gebruikers die de toepassing vaker willen inzetten, kan een eenvoudige volgorde helpen: eerst het algemene kredietoverzicht, daarna de relevante persoonlijke informatie en pas daarna eventuele aanvullende opties. Die volgorde voorkomt dat je te vroeg in details of betaalde onderdelen belandt. Het is ook een goede manier om te ontdekken of de gratis ervaring voor jou al voldoende is.
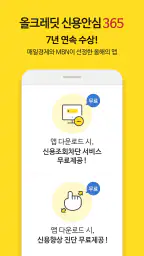
De app wordt geleverd als gratis financiële toepassing en is geschikt voor een breed Android-publiek vanaf Android 6.0. De vermelding van zeven opeenvolgende jaren waarin Maeil Economy en MBN haar als App of the Year zouden hebben onderscheiden, geeft extra context over haar publieke positionering, maar voor mijn beoordeling blijft dagelijks nut belangrijker dan een onderscheiding. Ik zou haar vooral aanraden aan iemand die zijn kredietinformatie actief wil begrijpen en voorbereid wil zijn op financiële keuzes.
Mijn eindindruk is positief, met een duidelijke kanttekening. De beste reden om 올크레딧 신용안심365 te installeren is niet nieuwsgierigheid naar een score, maar behoefte aan overzicht. De app kan een eerste gebruiker gerust op weg helpen wanneer die rustig door de inrichting gaat, het kredietoverzicht als vertrekpunt gebruikt en officiële financiële adviezen niet verwart met app-informatie. Wie een gewone bankapp, budgetplanner of directe leningaanvraag zoekt, kan beter elders beginnen. Voor iedereen die zijn persoonlijke kredietpositie bewuster wil volgen, is dit echter een gerichte en bruikbare aanvulling.
Veelgestelde vragen
Wat is 올크레딧 신용안심365 precies en waarvoor kan ik de app gebruiken?
올크레딧 신용안심365 is een Koreaanse financiële app waarmee gebruikers hun kredietscore en kredietprofiel kunnen controleren. De app richt zich onder meer op informatie over banken, leningen, kredietbeheer en mogelijke veranderingen in de kredietstatus. Je kunt de toepassing gebruiken om je financiële situatie overzichtelijker te volgen, maar de getoonde informatie vervangt geen persoonlijk advies van een bank of erkende kredietadviseur.
Kan ik mijn kredietscore gratis controleren via 올크레딧 신용안심365?
De app biedt functies voor het opvragen en controleren van kredietinformatie, maar niet iedere functie hoeft volledig gratis te zijn. Sommige onderdelen kunnen afhankelijk zijn van een abonnement, betaalde dienst, promotie of aanvullende verificatie. Controleer daarom altijd de actuele voorwaarden, eventuele kosten en de beschrijving in de Koreaanse appwinkel voordat je persoonlijke gegevens invoert of een betaalde functie activeert.
Welke persoonlijke gegevens zijn nodig om de app te gebruiken?
Omdat 올크레딧 신용안심365 financiële en kredietgerelateerde informatie verwerkt, kan de app om identificatie- en verificatiegegevens vragen. Denk bijvoorbeeld aan een Koreaanse mobiele telefoon, naam, geboortedatum of andere gegevens die nodig zijn om de identiteit te bevestigen. Lees de privacyvoorwaarden zorgvuldig door en controleer welke toestemmingen worden gevraagd, vooral wanneer de app toegang wil tot financiële of apparaatgegevens.
Is 올크레딧 신용안심365 geschikt voor het aanvragen van een lening?
De app kan informatie over banken, leningen en kredietproducten tonen, maar het gebruik ervan betekent niet automatisch dat je voor een lening wordt goedgekeurd. Kredietverstrekkers beoordelen aanvragen op basis van hun eigen criteria, waaronder inkomen, bestaande schulden, betalingsgeschiedenis en kredietscore. Gebruik de weergegeven aanbiedingen daarom uitsluitend als oriëntatie en vergelijk rente, looptijd, kosten en voorwaarden voordat je een financiële beslissing neemt.
Waar moet ik op letten bij privacy en beveiliging in 올크레딧 신용안심365?
Bij een app die krediet- en financiële gegevens verwerkt, zijn privacy en accountbeveiliging bijzonder belangrijk. Download de toepassing uitsluitend via een betrouwbare officiële bron, gebruik een sterk wachtwoord en deel verificatiecodes nooit met anderen. Controleer regelmatig de privacyinstellingen, toestemmingen en meldingen over gegevensgebruik. Als je onbekende activiteiten of verdachte berichten ziet, neem dan rechtstreeks contact op met de officiële klantenservice.


